A reforma tributária no aluguel já começou e a pergunta chega de todo lado: o proprietário quer saber se vai pagar imposto novo, o inquilino teme aumento e a imobiliária não sabe o que muda na taxa de administração. No meio disso circulam calculadoras com alíquota “cravada” e regras contadas pela metade.
Este artigo explica, só com a lei e os órgãos oficiais, o que muda para a imobiliária, a administradora e o proprietário pessoa física e jurídica com o IBS e a CBS. A base é a Lei Complementar 214/2025 (texto compilado no Planalto, já com as alterações da LC 227/2026) e a Emenda Constitucional 132/2023, consultadas em 12/10/2026. Não é consultoria: leve as decisões ao seu contador.
O que muda com a reforma tributária no aluguel?
A reforma troca PIS, Cofins, ISS e ICMS por dois tributos sobre o consumo: a CBS (federal) e o IBS (estados e municípios). Locação, administração e intermediação de imóveis passam a ter um regime específico, com alíquota reduzida.
A LC 214/2025 lista no art. 252 as operações com imóveis que pagam IBS e CBS: venda, cessão de direitos, locação, cessão onerosa e arrendamento, serviços de administração e intermediação e construção civil. O resumo da Receita Federal sobre a reforma do consumo (atualizado em 03/07/2026) explica a lógica geral: imposto sobre valor agregado, cobrado no destino, com crédito do que foi pago antes.
Duas coisas não mudam com essa reforma: o Imposto de Renda sobre o aluguel (carnê-leão do proprietário pessoa física ou retenção na fonte quando o inquilino é empresa) e as regras da Lei do Inquilinato.
Qual é o cronograma da reforma de 2026 a 2033?
A transição dura sete anos: 2026 é ano de teste, a CBS entra de vez em 2027 e o ISS/ICMS saem aos poucos até 2033.
| Ano | O que acontece | Fonte |
|---|---|---|
| 2026 | Ano de teste: CBS de 0,9% e IBS de 0,1%. Quem cumpre as obrigações acessórias (preencher os campos nos documentos) fica dispensado de recolher; o valor também pode ser compensado com PIS/Cofins. | LC 214, arts. 343, 346 e 348 |
| 2027 | CBS passa a ser cobrada; PIS e Cofins são extintos. | EC 132, art. 126 do ADCT |
| 2027 e 2028 | IBS a 0,05% estadual + 0,05% municipal; a CBS é reduzida em 0,1 ponto nesse período. | LC 214, arts. 344 e 347 |
| 2029 a 2032 | ISS e ICMS caem para 9/10 (2029), 8/10 (2030), 7/10 (2031) e 6/10 (2032) das alíquotas atuais; o IBS ocupa o espaço. | EC 132, art. 128 do ADCT |
| 2033 | ISS e ICMS deixam de existir; vale só IBS e CBS. | EC 132, art. 129 do ADCT |
E a alíquota cheia? A alíquota de referência de cada ano é fixada por resolução do Senado (EC 132, art. 130 do ADCT), conforme os cálculos da própria LC 214. Até essa fixação, qualquer conta de “quanto vai pagar em 2033” é estimativa — desconfie de quem promete número exato.
Quais são os redutores para locação e intermediação?
A locação paga IBS e CBS com alíquota 70% menor; administração, intermediação e as demais operações com imóveis, com alíquota 50% menor. No aluguel residencial ainda há um desconto fixo na base, o redutor social.
- Redução de 50% nas operações do capítulo de bens imóveis, o que inclui administração e intermediação (LC 214, art. 261, caput).
- Redução de 70% na locação, cessão onerosa e arrendamento (art. 261, parágrafo único).
- Redutor social na locação residencial feita por contribuinte do regime regular: R$ 600 por mês, por imóvel, abatidos da base de cálculo, corrigidos pelo IPCA (art. 260).
Atenção a uma divergência de texto: a redação original do art. 260 dizia “R$ 600,00 por bem imóvel”, sem falar em mês, e muita fonte ainda repete assim. A LC 227/2026 reescreveu o artigo para “R$ 600,00, por mês, por bem imóvel”. Vale o texto atual: o redutor é mensal.
Exemplo só para entender a mecânica (sem alíquota, porque ela ainda não está fixada): num aluguel residencial de R$ 2.000, a base passa a ser R$ 1.400 depois do redutor social, e sobre ela incide a alíquota já reduzida em 70%.
O proprietário pessoa física vai pagar IBS e CBS sobre o aluguel?
Só se for um proprietário grande. A pessoa física vira contribuinte do IBS e da CBS na locação quando, no ano anterior, teve receita de aluguel acima de R$ 240 mil e com mais de 3 imóveis distintos (LC 214, art. 251, § 1º, I).
Detalhes que mudam a conta:
- As duas condições valem juntas. A lei usa “e”: precisa passar de R$ 240 mil e ter mais de 3 imóveis. Muitas reportagens e posts escrevem “ou” — pelo texto da lei, é “e”.
- No próprio ano: se a receita de aluguel passar o limite em mais de 20% (acima de R$ 288 mil, pelo valor escrito na lei, antes da correção), a pessoa física já vira contribuinte naquele ano (art. 251, § 2º, II).
- O limite de R$ 240 mil é corrigido mensalmente pelo IPCA desde a publicação da lei (art. 251, § 5º), então o número exato muda com o tempo.
- O que são “imóveis distintos” fica para o regulamento definir (art. 251, § 6º) — confira com o contador como ele trata vagas de garagem e unidades no mesmo prédio.
Na prática, o pequeno proprietário — um ou dois imóveis alugados — continua fora do IBS e da CBS e segue pagando só o Imposto de Renda sobre o aluguel.
E o proprietário pessoa jurídica (a holding)?
A empresa no regime regular paga IBS e CBS sobre o aluguel com a redução de 70% e o redutor social no residencial, e pode abater créditos do que comprou. A empresa do Simples Nacional continua no Simples, mas pode optar por recolher IBS e CBS no regime regular (LC 214, art. 41, § 3º).
Para contratos antigos há uma regra de transição: o contribuinte pode optar por recolher IBS e CBS de 3,65% sobre a receita bruta recebida, em vez do regime normal (art. 487). Ela vale para contratos por prazo determinado firmados até a publicação da LC 214, em janeiro de 2025:
- residencial: pelo prazo original do contrato ou até 31/12/2028, o que vier primeiro, com data comprovada por firma reconhecida, assinatura eletrônica ou comprovante de pagamento do aluguel;
- não residencial: pelo prazo original, desde que o contrato tenha sido registrado em cartório até 31/12/2025 ou disponibilizado à Receita e ao Comitê Gestor, nos termos do regulamento.
Para a holding, a pergunta “vale a pena optar?” depende dos créditos que ela tem — é conta para o contador, contrato a contrato.
E a imobiliária e a administradora, o que muda?
A taxa de administração e a comissão de intermediação passam a pagar IBS e CBS com redução de 50%, no lugar de ISS, PIS e Cofins, ao longo da transição. A imobiliária do Simples Nacional continua no Simples, salvo se optar pelo regime regular.
Três efeitos práticos para quem administra aluguel:
- Nota fiscal com campos novos: os documentos fiscais passam a trazer IBS e CBS, e cumprir essa obrigação é o que garante a dispensa de recolhimento em 2026 (art. 348, § 1º). Converse com o contador e com a prefeitura sobre a sua NFS-e.
- Proprietário grande vira contribuinte: a imobiliária precisa saber, por proprietário, quanto ele recebeu de aluguel no ano e em quantos imóveis — é isso que diz se ele passa dos limites do art. 251.
- Contratos antigos com opção de 3,65%: guarde a prova de data (assinatura eletrônica, firma reconhecida, registro) dos contratos anteriores a janeiro de 2025.
Na venda e na corretagem também entram o CIB (o “CPF do imóvel”) e outras regras; isso está no artigo CPF do imóvel, CIB e IBS/CBS na imobiliária.
O que a imobiliária deve fazer agora? (checklist)
REFORMA TRIBUTÁRIA NO ALUGUEL — O QUE FAZER AGORA
[ ] Saber o regime da imobiliária (Simples ou regime regular) e conversar
    com o contador sobre a opção pelo regime regular do IBS/CBS
[ ] Conferir se a nota fiscal de serviço já sai com os campos de IBS/CBS
[ ] Listar, por proprietário: aluguel bruto recebido em 2025 e em 2026
    e quantos imóveis ele tem alugados
[ ] Marcar quem passa de R$ 240 mil E tem mais de 3 imóveis (art. 251)
[ ] Separar contratos assinados até jan/2025 e guardar a prova da data
[ ] Contratos não residenciais: verificar registro em cartório até 31/12/2025
[ ] Separar no extrato: aluguel, taxa de administração e repasses
[ ] Explicar ao proprietário pequeno que ele segue só no Imposto de Renda
[ ] Revisar os contratos de administração para a nova tributação da taxa
Como a Viniun ajuda a se preparar?
A reforma cobra uma coisa acima de tudo: dados organizados por contrato e por proprietário. É isso que a Viniun já guarda na locação — e é o que o contador vai pedir para decidir regime, opção e enquadramento.
- Faturas e repasses por contrato: aluguel, taxa de administração e o que foi repassado a cada proprietário, mês a mês.
- Apuração anual por locador: na tela da DIMOB, o aluguel bruto de cada contrato no ano, com CPF/CNPJ de locador e inquilino — a base para ver quem chega perto dos R$ 240 mil e quantos imóveis cada um tem.
- Informe de rendimentos em PDF por proprietário.
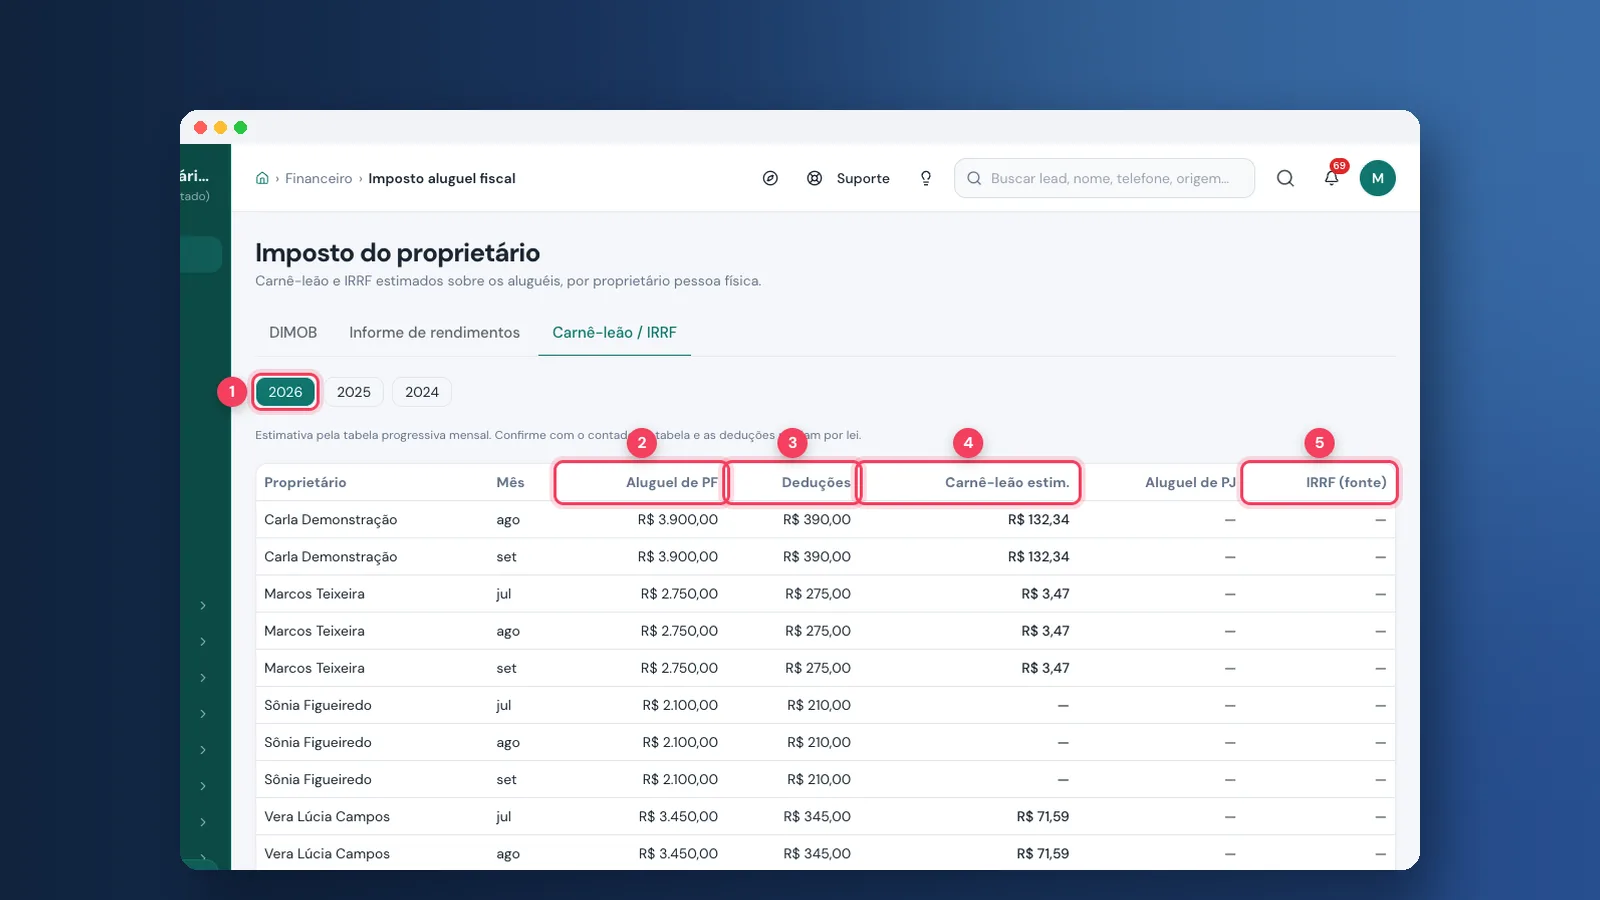
- Imposto do proprietário: estimativa do carnê-leão (inquilino pessoa física) e do IRRF (inquilino empresa) por mês.
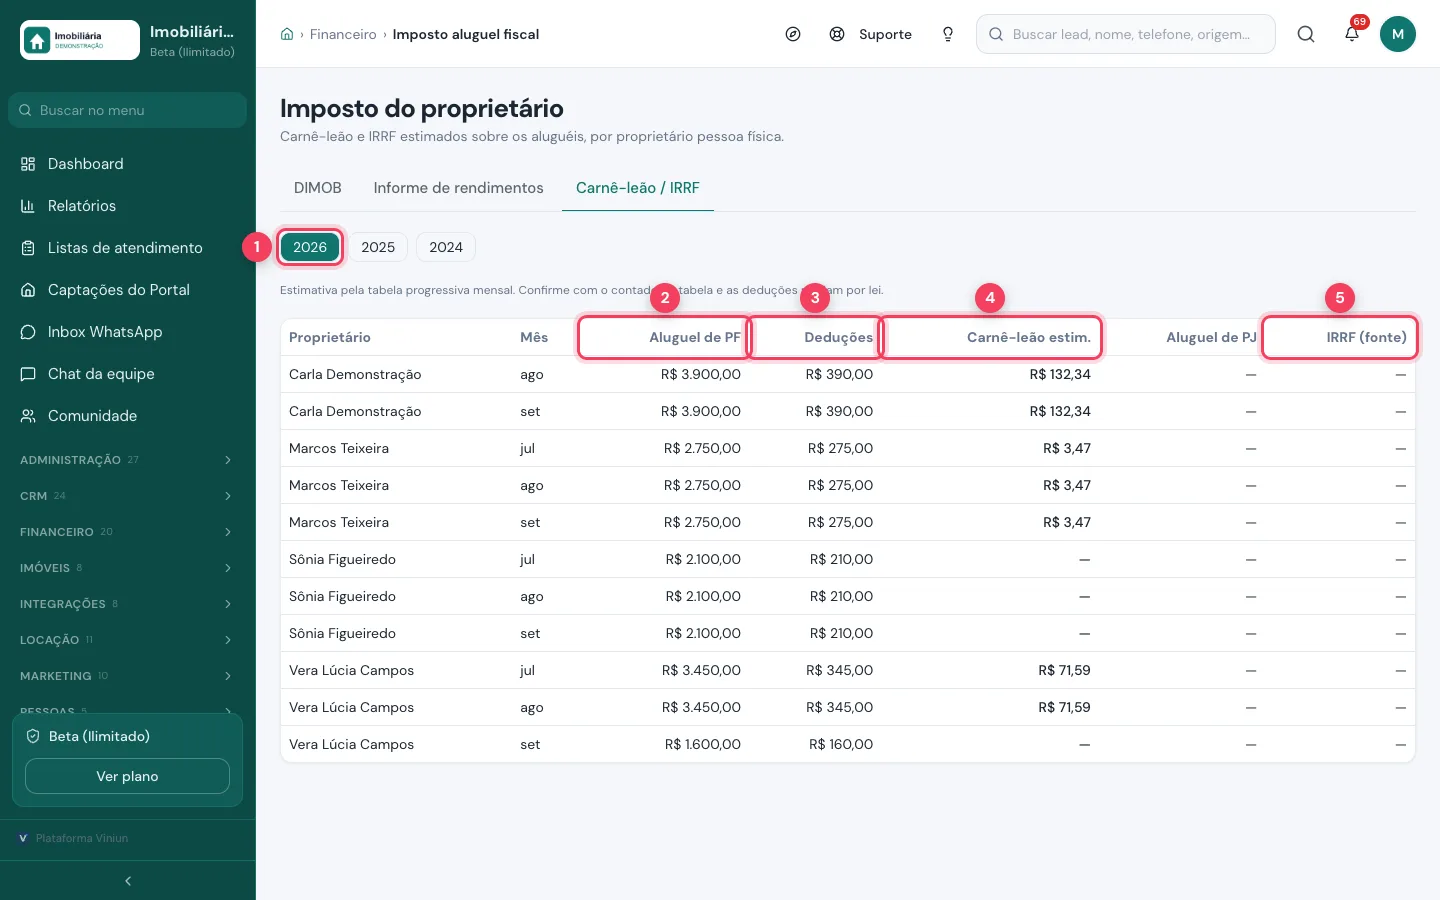
- Ano — escolha o ano-calendário.
- Aluguel de PF — o que o proprietário recebeu de inquilino pessoa física no mês.
- Deduções — a taxa de administração e outras despesas do dono que abatem a base.
- Carnê-leão estimado — estimativa pela tabela progressiva mensal, para orientar o proprietário.
- IRRF (fonte) — quando o inquilino é empresa, o imposto retido na fonte.
Sendo honesto sobre os limites: a Viniun não calcula IBS e CBS e a emissão de NFS-e pelo sistema não está disponível hoje. O que ela entrega é a informação organizada para o contador fazer essas contas sem caçar planilha. Esses relatórios vêm com o módulo de locação. Para montar a base, veja como importar o contrato de locação, como funcionam faturas e repasses de aluguel e o guia do sistema de locação para imobiliária. Para o lado do dono do imóvel, leia sobre repasse de aluguel ao proprietário.
Prepare a carteira antes de 2027: como funciona?
A CBS entra de verdade em 2027. Quem chega lá sabendo, contrato a contrato, quanto cada proprietário recebe e quanto a imobiliária fatura de taxa decide com calma; quem depende de planilha espalhada decide no susto.
Crie sua conta e teste a Viniun com teste grátis — e confira os planos e preços.
Perguntas frequentes
Quem aluga um ou dois imóveis vai pagar IBS e CBS?
Pela LC 214/2025 (art. 251), não. A pessoa física só vira contribuinte na locação se, no ano anterior, teve receita de aluguel acima de R$ 240 mil e mais de 3 imóveis distintos — as duas condições juntas. O pequeno proprietário segue pagando só o Imposto de Renda sobre o aluguel.
Qual é a redução do IBS e da CBS no aluguel?
A alíquota da locação, cessão onerosa e arrendamento é reduzida em 70% (LC 214, art. 261, parágrafo único). No aluguel residencial ainda há o redutor social de R$ 600 por mês por imóvel, abatido da base de cálculo (art. 260, com a redação da LC 227/2026).
A taxa de administração da imobiliária muda com a reforma?
Ela passa a pagar IBS e CBS no lugar de ISS, PIS e Cofins, ao longo da transição, com redução de 50% na alíquota (LC 214, arts. 252 e 261). A imobiliária do Simples Nacional continua no Simples, salvo se optar pelo regime regular do IBS e da CBS.
Quando a reforma tributária começa a valer de verdade?
2026 é ano de teste (CBS 0,9% e IBS 0,1%, com dispensa de recolhimento para quem cumpre as obrigações acessórias). Em 2027 a CBS passa a ser cobrada e PIS/Cofins acabam. ISS e ICMS diminuem de 2029 a 2032 e são extintos em 2033.
Contrato de aluguel antigo tem regra diferente?
Sim. Contratos por prazo determinado firmados até a publicação da LC 214 (janeiro de 2025) podem optar por recolher IBS e CBS de 3,65% sobre a receita bruta (art. 487): os residenciais até o fim do prazo original ou 31/12/2028; os não residenciais, se registrados em cartório até 31/12/2025 ou informados à Receita e ao Comitê Gestor.
Danilo Luiz
Fundador da Viniun
Mais de 26 anos em marketing digital, 20 deles dedicados ao marketing imobiliário. Já treinou mais de 36 mil alunos, entre eles mais de mil corretores de imóveis — e, de tanto ouvir as dores do mercado, criou a Viniun.
Gostou? Receba os próximos no seu e-mail
O que muda na plataforma, explicado para quem usa, e ideias que dá para aplicar no mesmo dia em marketing, atendimento e gestão.
- No máximo 1 e-mail por semana
- Sem spam e sem repassar seus dados
- Cancele quando quiser, com um clique