O CPF do imóvel já tem nome oficial: CIB, o Cadastro Imobiliário Brasileiro. Junto com ele chegam o IBS e a CBS, os dois tributos da reforma que passam a incidir sobre venda, aluguel, administração e corretagem de imóveis. Na imobiliária, a cena já começou: o proprietário pergunta se vai pagar imposto novo no aluguel, o corretor quer saber se a comissão fica mais cara e ninguém sabe onde achar o código do imóvel.
Este guia junta o que dizem a Lei Complementar 214/2025 (com as mudanças da Lei Complementar 227/2026), a Emenda Constitucional 132/2023 e as páginas da Receita Federal sobre o CIB e o Sinter. Informação conferida em outubro de 2026. Não é orientação contábil: confirme cada caso com o seu contador.
O que é o CPF do imóvel (CIB)?
O CIB é o código único que identifica cada imóvel urbano ou rural do país, como o CPF identifica uma pessoa. A LC 214/2025 lista o CIB ao lado do CPF e do CNPJ como os cadastros de identificação única da reforma (art. 59, § 1º, III).
Segundo a página de perguntas frequentes da Receita Federal (atualizada em 16/01/2026), o código tem o formato AAAAAAA-D (sete caracteres e um dígito verificador) e funciona assim:
- Quem atribui: a prefeitura manda os dados do imóvel urbano ao Sinter (Sistema Nacional de Gestão de Informações Territoriais), que gera o código. No imóvel rural, o CIB é o código do cadastro rural da Receita; quem não tem pede no CNIR.
- O que o dono faz: mantém o cadastro em dia na prefeitura. Não há custo.
- Cartório continua igual: o CIB não substitui escritura, matrícula nem certidão. Os cartórios passam a usar o CIB como identificador nos seus sistemas e documentos (art. 265 da LC 214 e Instrução Normativa RFB nº 2.275, de 15 de agosto de 2025).
- Obra: o CIB deve constar de todos os documentos da obra emitidos pelo município (art. 265, § 2º).
Como consultar o CPF do imóvel?
Pelo Visualizador do Sinter, com login gov.br nível prata ou ouro. Dá para buscar pelo número do CIB, pelo endereço ou no mapa.
O código só aparece se a prefeitura já enviou os dados. Se não aparecer, a orientação da Receita é procurar a prefeitura — hoje isso não se resolve direto no Sinter. A página do Sinter para o cidadão avisa que o sistema ainda não está 100% em operação.
Quando o CIB começa a valer?
Em 2026, a obrigação vale para imóveis urbanos das capitais e do Distrito Federal; nos demais municípios, a partir de janeiro de 2027. Imóvel rural já deve ter CIB.
O prazo vem do art. 266 da LC 214, que produz efeitos desde 1º/01/2025 (art. 544, II): 12 meses para órgãos federais, cartórios e capitais incluírem o código nos sistemas e 24 meses para os demais municípios. A Receita confirma esse calendário e diz que a implantação é gradual — “não é preciso correr” para obter o código.
O que muda na prática: a Receita informa que, a partir de janeiro de 2027, o CIB será pedido para vender, comprar ou doar imóvel, financiar, regularizar obra e pedir habite-se, e cita escrituras, alvarás e heranças. A FAQ também cita locação e o pagamento de impostos do imóvel. A lei prevê ainda uma certidão negativa de débitos por imóvel, a ser regulamentada (art. 267).
IPTU e ITBI: continuam existindo — a EC 132 extingue em 2033 o ICMS e o ISS (art. 129 do ADCT), não os impostos sobre imóveis. O ITBI pago na compra passa a entrar no redutor de ajuste do IBS/CBS (art. 258, § 6º, I). Fora isso, as fontes oficiais não trazem mudança de cálculo do IPTU ou do ITBI por causa do CIB.
O que são o IBS e a CBS e qual é o cronograma?
A CBS (federal) substitui PIS e Cofins; o IBS (estados e municípios) substitui ICMS e ISS. A troca é gradual entre 2026 e 2033:
- 2026 — ano-teste: CBS de 0,9% e IBS de 0,1%, compensáveis com PIS/Cofins (arts. 343, 346 e 348). Quem cumpre as obrigações acessórias fica dispensado de recolher (art. 348, § 1º).
- 2027: a CBS passa a ser cobrada e PIS/Cofins são extintos (art. 126 do ADCT); o IBS fica em 0,05% estadual + 0,05% municipal em 2027 e 2028 (art. 344 da LC). É também quando começa o redutor de ajuste dos imóveis (art. 257).
- 2029 a 2032: ICMS e ISS caem para 9/10, 8/10, 7/10 e 6/10 das alíquotas atuais (art. 128 do ADCT).
- 2033: ICMS e ISS deixam de existir (art. 129 do ADCT).
Como ficam a venda, o aluguel e a corretagem com IBS e CBS?
A LC 214 criou um regime específico para imóveis com alíquotas reduzidas: redução de 50% em venda, administração e intermediação, e redução de 70% em locação, cessão onerosa e arrendamento (art. 261). O IBS e a CBS alcançam alienação, direitos reais, locação, administração, intermediação e construção (art. 252).
Venda de imóvel
Quem vende no regime regular paga sobre o valor da venda, mas desconta dois redutores:
- Redutor de ajuste (arts. 257 e 258): vale a partir de 2027 e, para imóvel que o contribuinte já tinha em 31/12/2026, corresponde ao custo de aquisição corrigido pelo IPCA ou, por opção, ao valor de referência. Somam-se ITBI, laudêmio e contrapartidas urbanísticas pagas.
- Redutor social (art. 259): R$ 100.000 por imóvel residencial novo e R$ 30.000 por lote residencial, uma vez por imóvel, corrigidos pelo IPCA.
Na incorporação e no loteamento, o tributo é devido a cada parcela recebida (art. 262).
Aluguel e administração
No aluguel residencial há redutor social de R$ 600 por mês por imóvel (art. 260), além da redução de 70%; condomínio e tributos do imóvel ficam fora da base (art. 255, § 2º). Contratos antigos têm uma regra de transição opcional de 3,65% sobre a receita (art. 487). Os detalhes do aluguel e da taxa de administração estão no guia reforma tributária no aluguel.
Corretagem (intermediação)
A intermediação é tributada com redução de 50% (arts. 252, IV, e 261) e o fato gerador é o pagamento da comissão (art. 254, IV). Num fifty ou parceria, cada corretor paga sobre a sua parte da comissão; não entram os valores pagos direto pelas partes nem os repassados entre os corretores (art. 255, §§ 3º e 4º). Corretor no Simples Nacional segue a regra do seu regime (lembrando que corretor de imóveis não pode ser MEI) — veja com o contador e leia comissão de corretor como PF ou PJ.
Proprietário pessoa física vira contribuinte do IBS e da CBS?
Só em casos definidos na lei. Quem tem um ou dois imóveis alugados, ou vende o próprio apartamento, em regra fica de fora. O art. 251, § 1º diz que a pessoa física entra no regime regular quando, no ano anterior:
- Aluguel: a receita com locação passou de R$ 240.000 e envolveu mais de 3 imóveis distintos — as duas condições juntas;
- Venda: vendeu mais de 3 imóveis que tinha havia menos de 5 anos;
- Construção: vendeu mais de 1 imóvel construído por ela nos 5 anos anteriores.
Também vira contribuinte no mesmo ano se passar desses limites de venda ou se a receita de aluguel ultrapassar em 20% o limite de R$ 240.000 (art. 251, § 2º). Esse valor é corrigido todo mês pelo IPCA (§ 5º). Aluguel de até 90 dias por contribuinte segue as regras de hotelaria e conta para o limite (art. 253).
Atenção às divergências. Muitos textos na internet dizem “mais de 3 imóveis ou R$ 240 mil”. A lei diz e: vale o texto da lei. Outra: o redutor de R$ 600 do aluguel aparecia sem “por mês” na redação original; a LC 227/2026 deixou escrito “por mês, por bem imóvel” — vale a redação atual.
O que é o valor de referência do imóvel?
É uma estimativa do valor de mercado que as administrações tributárias poderão calcular para cada imóvel do CIB, divulgada no Sinter e atualizada todo ano (art. 256).
A conta usa preços praticados, dados de prefeituras, estados e União, dados dos cartórios e características como localização, tipo, padrão e área. Pela lei, ele serve como meio de prova quando o Fisco arbitra o valor de uma operação e pode ser escolhido como valor inicial do redutor de ajuste (art. 258, I, “b”). O valor pode ser contestado em procedimento próprio (art. 256, § 3º). A LC 214 não diz que ele passa a ser a base do IPTU ou do ITBI — desconfie de quem afirma isso sem lei municipal.
Quem é afetado e a partir de quando?
| Quem | O que muda | A partir de quando |
|---|---|---|
| Proprietário (qualquer) | Imóvel ganha o CIB; código pedido na venda, doação, financiamento e obra | 2026 nas capitais e DF; jan/2027 nos demais municípios |
| Proprietário PF com muitos imóveis | Vira contribuinte se passar dos limites do art. 251 | Avaliado pelo ano-calendário anterior (art. 251) |
| Incorporadora e loteadora | Redutor de ajuste e redutor social na venda; tributo a cada parcela | Redutor de ajuste a partir de 1º/01/2027 |
| Imobiliária (administração) | IBS/CBS sobre a taxa, com redução de 50% | Teste em 2026; CBS em 2027; IBS cresce até 2033 |
| Corretor e imobiliária (venda) | IBS/CBS sobre a comissão no pagamento, redução de 50%; no fifty, cada um sobre sua parte | Teste em 2026; CBS em 2027; IBS cresce até 2033 |
| Cartórios | Usar o CIB e informar operações ao Sinter | Prazo de 12 meses do art. 266 (desde 2025) |
O que corretor, imobiliária e proprietário devem fazer agora?
Organizar dados. Quem tiver cadastro limpo vai preencher o CIB, separar receitas e conversar com o contador sem correria.
- Cadastro de cada imóvel completo: matrícula, cartório de registro, inscrição imobiliária do IPTU, endereço com número e complemento, área.
- Consultar o CIB no Sinter dos imóveis de capital; nos demais, anotar para buscar em 2027. Sem código, procurar a prefeitura.
- Dados completos do proprietário: CPF/CNPJ, cônjuge, coproprietários e a fração de cada um — na copropriedade, o tributo incide só sobre a parte de quem é contribuinte (art. 263, § 3º).
- Guardar documentos de aquisição: escritura, valor pago, ITBI e laudêmio. Eles definem o redutor de ajuste.
- Contratos de locação em ordem: data de assinatura comprovada (firma reconhecida ou assinatura eletrônica), prazo e finalidade — isso decide se cabe a regra de transição do art. 487.
- Separar receitas: aluguel do proprietário, taxa de administração, comissão de venda e repasses entre corretores, cada um no seu lugar.
- Contar imóveis e receita por proprietário PF para saber quem pode passar dos limites do art. 251.
- Falar com o contador sobre regime (Simples ou lucro presumido) e a DIMOB — veja o guia da DIMOB 2027.
Como a Viniun ajuda a organizar o cadastro para o CIB e a reforma?
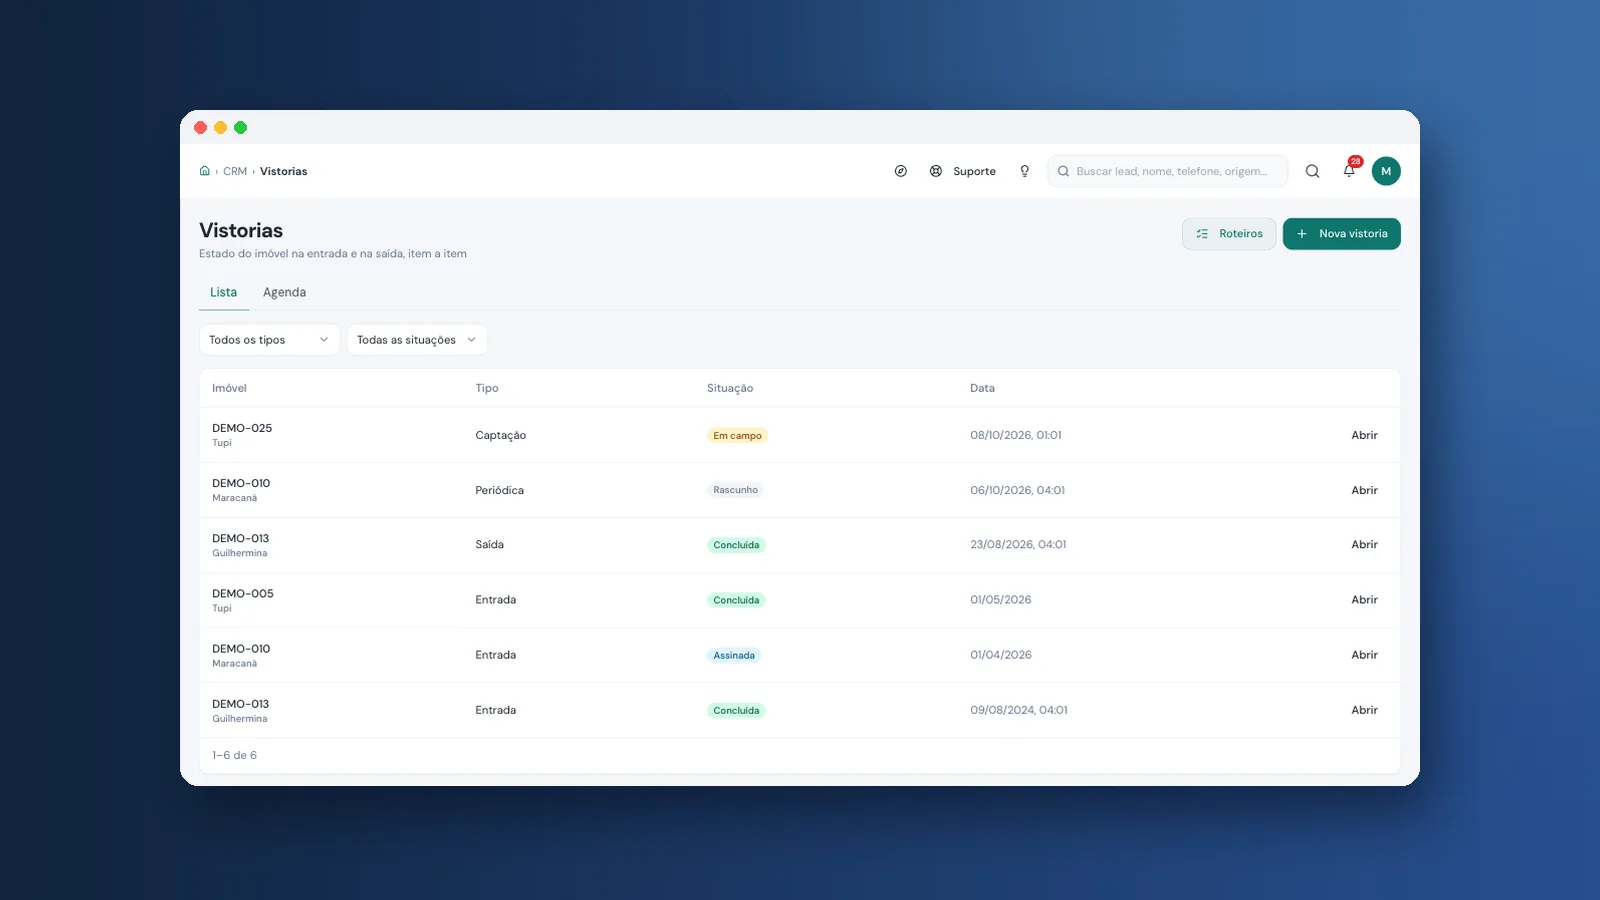
A Viniun já tem, no cadastro do imóvel, a seção Documentação e fiscal com o CIB (com a situação "informado" ou "conferido"), o código nacional da matrícula, o cartório, o código IBGE do município, o uso (residencial, não residencial ou misto), a data do habite-se, a fração ideal e o valor venal. Uma tela de Reforma tributária lista os imóveis e contratos com dado faltando, e o sistema faz uma estimativa de IBS e CBS do aluguel, da comissão e da venda, sempre para conferir com o contador: nada é recolhido nem vai para a nota fiscal por enquanto. Além disso, você conta com o cadastro completo que vai precisar para achar, conferir e usar o CPF do imóvel:
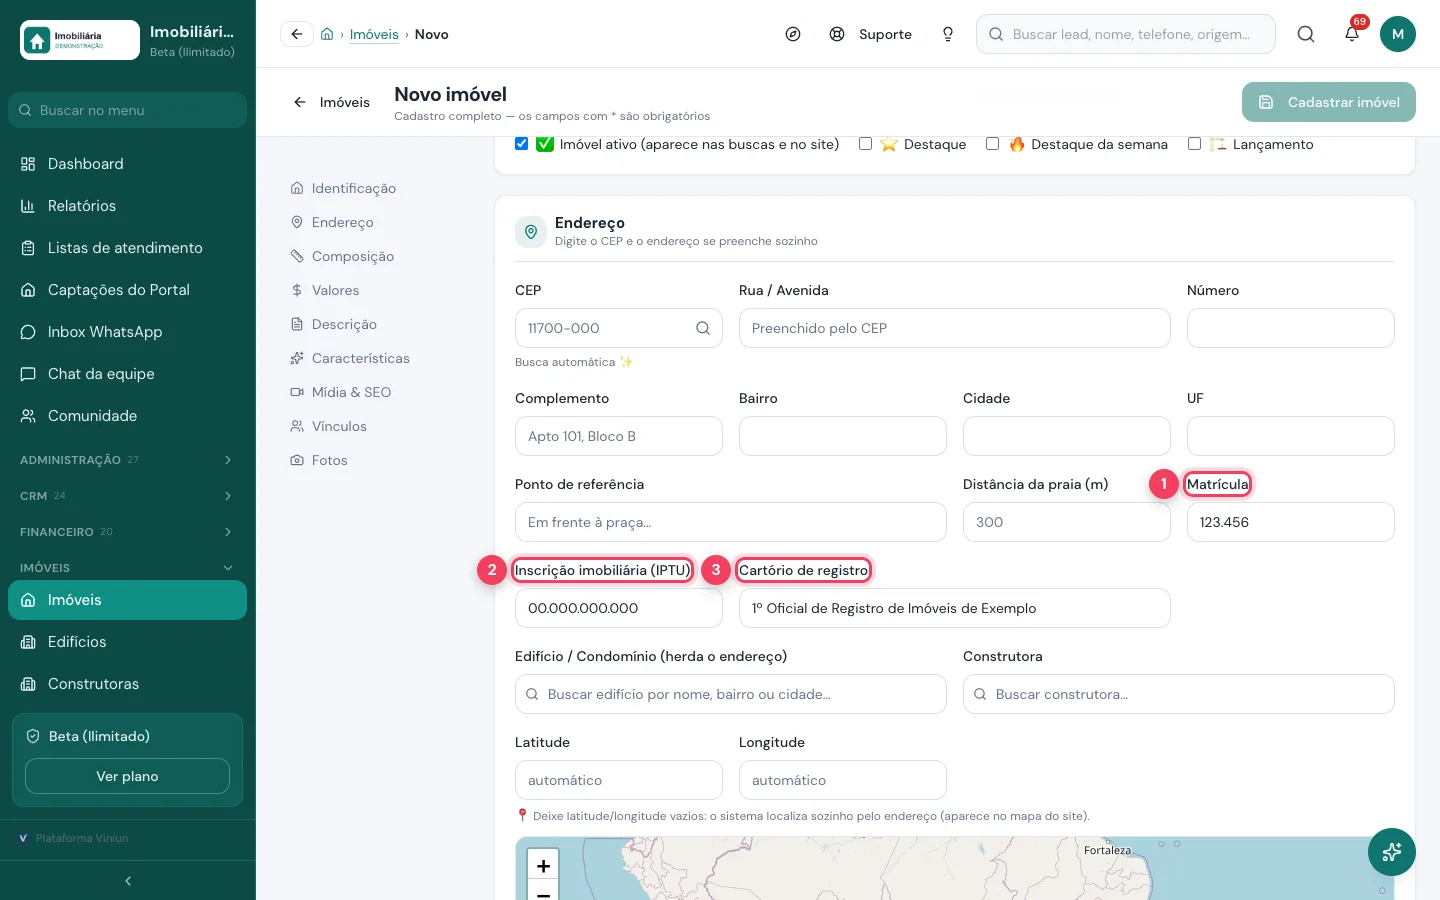
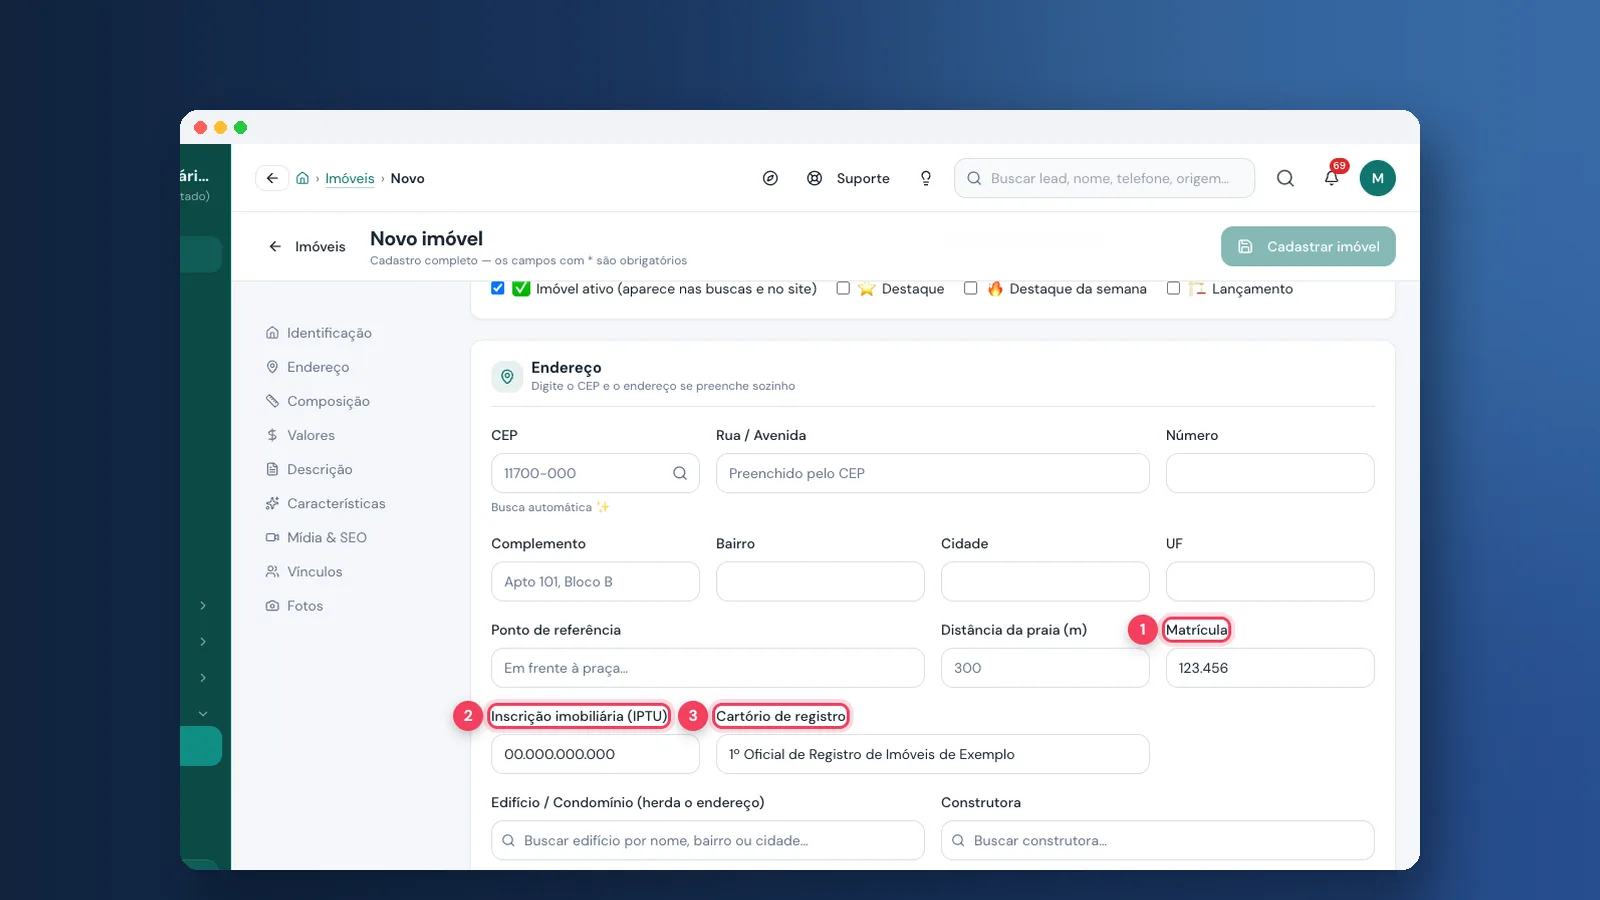
- Dados registrais do imóvel: matrícula, inscrição imobiliária (IPTU) e cartório de registro ficam no próprio cadastro. Você pode enviar a matrícula ou o carnê do IPTU e a leitura por IA sugere os campos; nada é gravado sem a sua confirmação. Passo a passo no tutorial de cadastro de imóvel.
- Documentos por imóvel: matrícula, escritura, IPTU, certidões e habite-se guardados na ficha.
- Edifício: registro de incorporação e cartório no cadastro do prédio, com a matrícula em cada unidade — veja o tutorial de edifícios e cadastros.
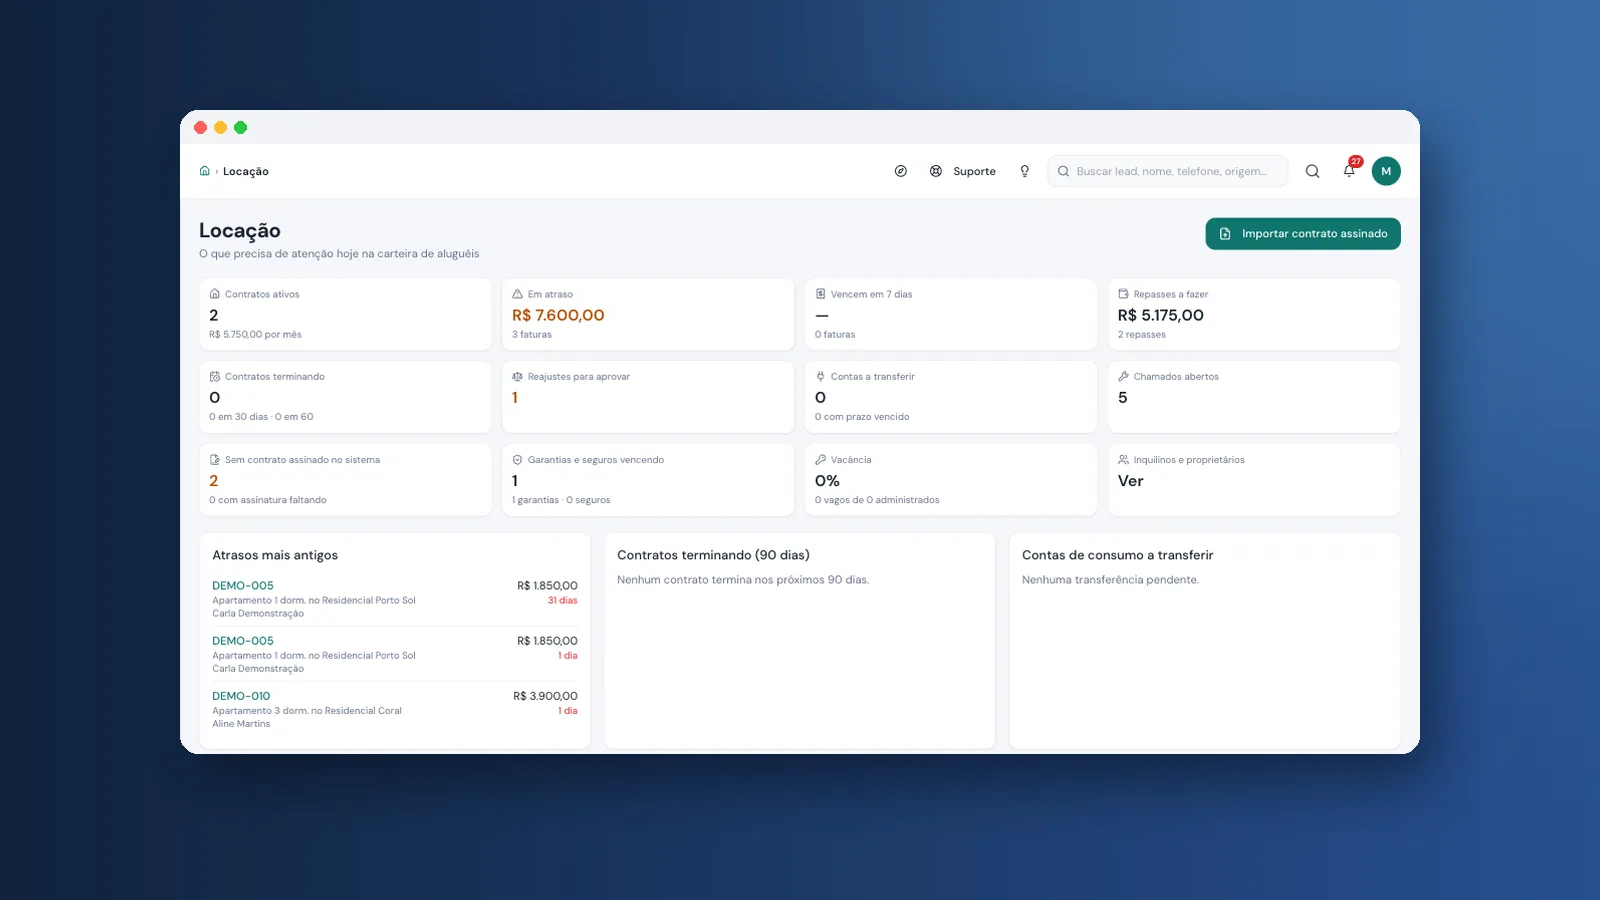
- Contratos e repasses por proprietário: aluguel, taxa e líquido de cada repasse separados — faturas e repasses de aluguel e sistema de locação.
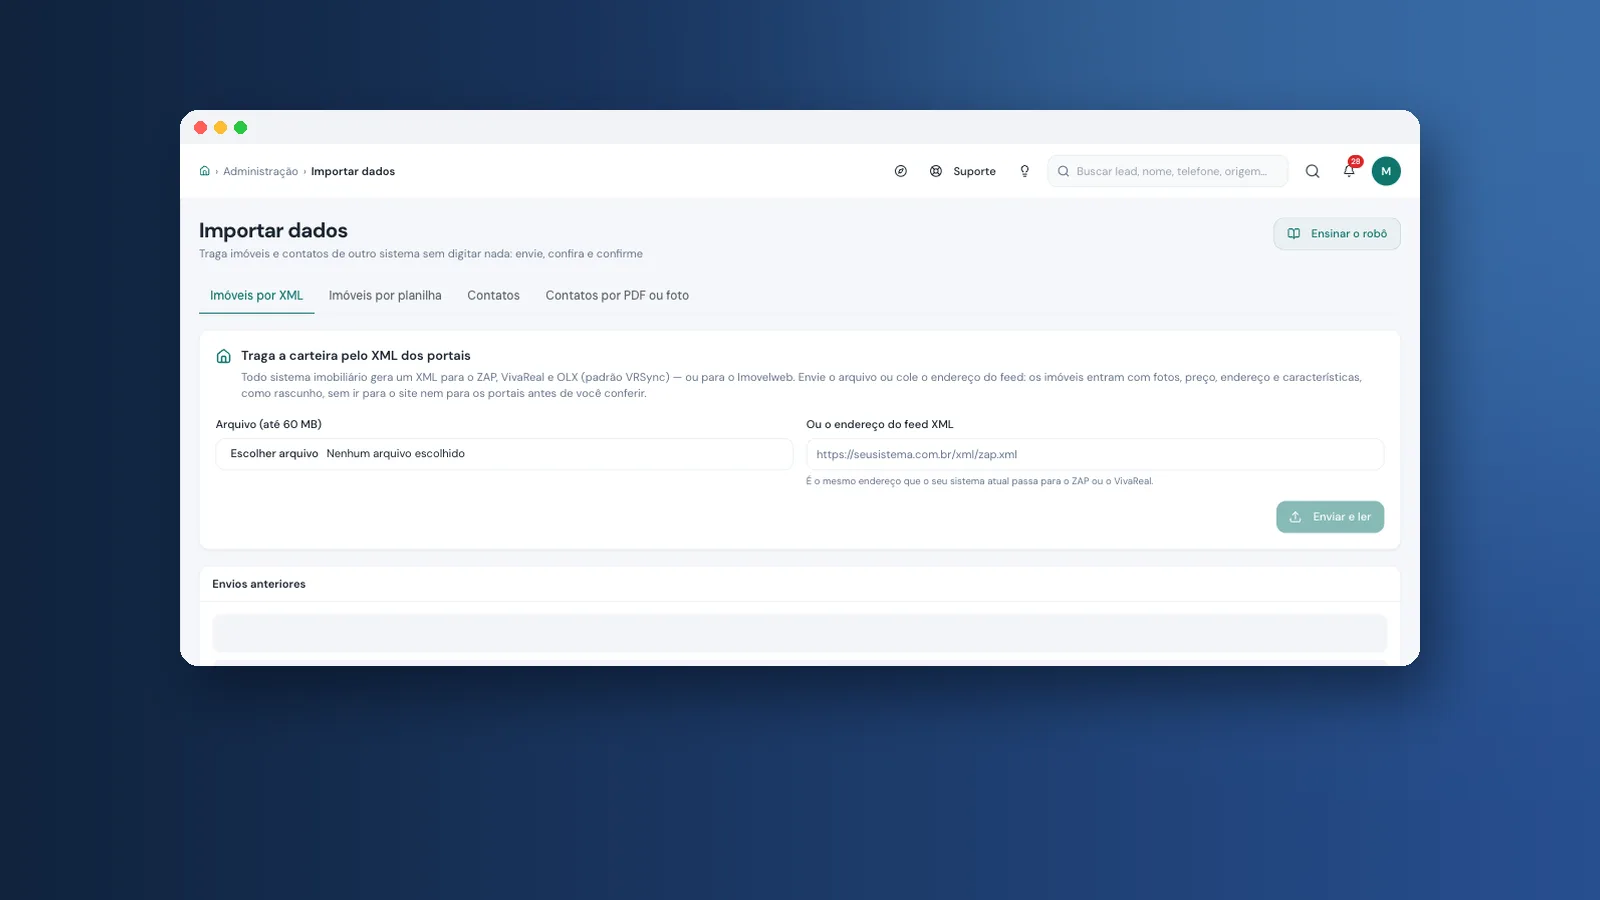
- Informe de rendimentos em PDF por proprietário e a apuração da DIMOB em planilha para o contador (o arquivo oficial da DIMOB não é gerado pelo sistema).
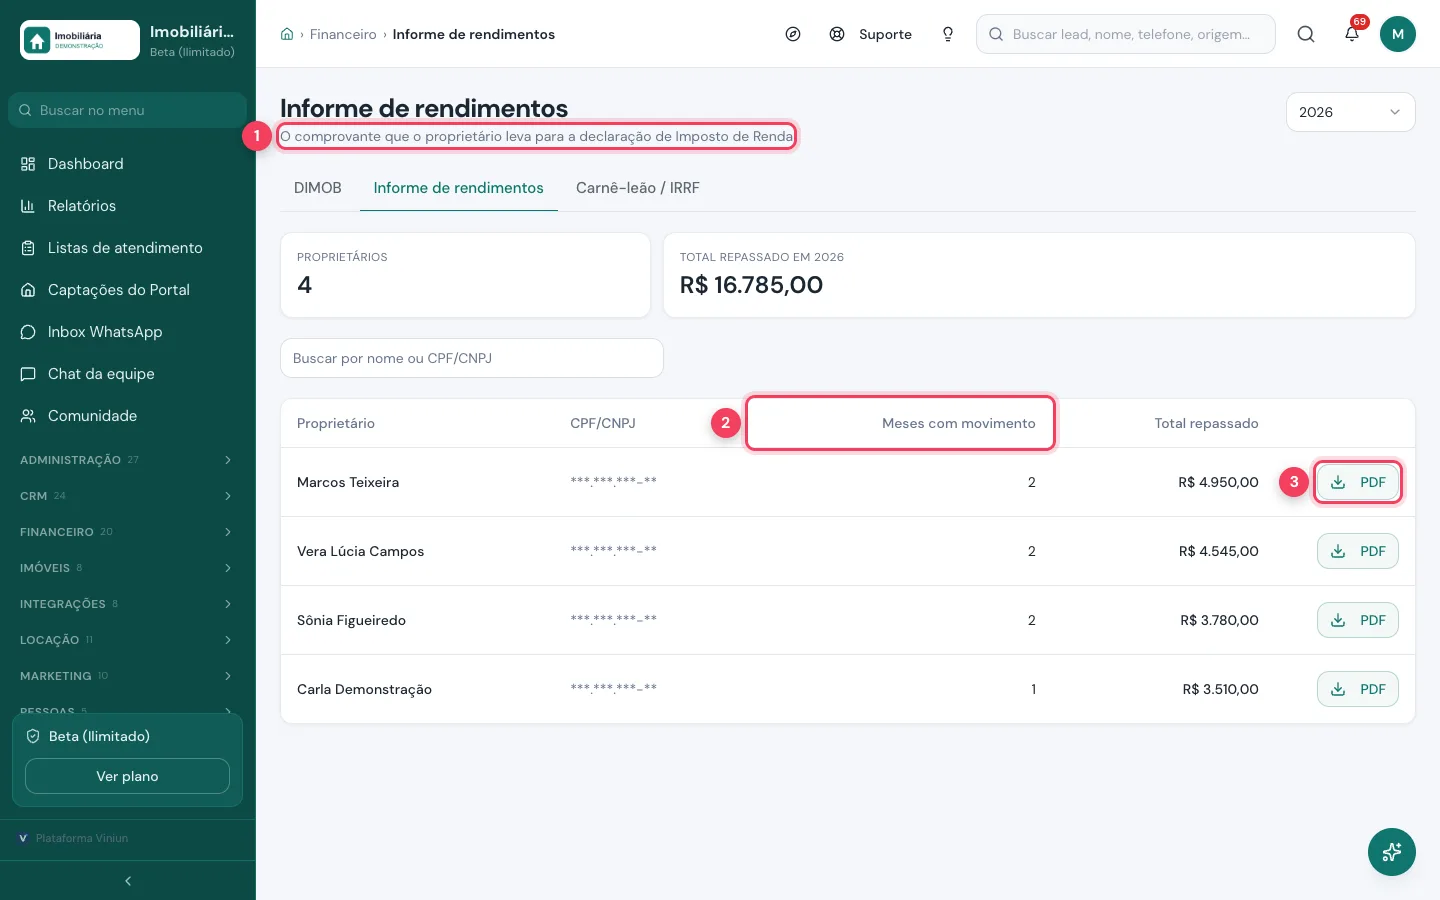
As telas são da conta de demonstração da Viniun, com dados fictícios. Com matrícula, inscrição e proprietários em ordem, quando o CIB chegar à sua cidade basta consultar no Sinter e anotar o código — sem caçar papel.
Comece pelo cadastro: como funciona?
A reforma vai cobrar quem tem os dados do imóvel bagunçados. Organize matrícula, inscrição, proprietários e repasses agora, num lugar só. Crie sua conta e teste ou veja os planos e preços.
Informação de outubro de 2026, com base na LC 214/2025 (texto compilado no Planalto, com alterações da LC 227/2026), na EC 132/2023 e nas páginas da Receita Federal sobre o CIB e o Sinter. Não é orientação contábil; confirme com seu contador.
Perguntas frequentes
O que é o CPF do imóvel?
É o apelido do CIB, o Cadastro Imobiliário Brasileiro: um código único (formato AAAAAAA-D) para cada imóvel urbano ou rural. A prefeitura envia os dados ao Sinter, que gera o código. Não tem custo e não substitui matrícula nem escritura do cartório.
Quando o CIB começa a valer?
Pela LC 214/2025 (art. 266) e pela Receita Federal, em 2026 a obrigação vale para imóveis urbanos das capitais e do Distrito Federal; nos demais municípios, a partir de janeiro de 2027. Imóvel rural já deve ter CIB.
Como consultar o CIB do meu imóvel?
No Visualizador do Sinter, com login gov.br prata ou ouro, buscando por endereço, mapa ou número. Se o código não aparecer, a prefeitura ainda não enviou os dados: procure a prefeitura.
Proprietário pessoa física vai pagar IBS e CBS no aluguel?
Só se, no ano anterior, a receita de aluguel passou de R$ 240 mil (corrigidos pelo IPCA) e envolveu mais de 3 imóveis, as duas condições juntas (art. 251 da LC 214). Também entra no mesmo ano se passar 20% do limite de receita. Fora disso, não é contribuinte.
A comissão do corretor terá IBS/CBS?
Sim. A intermediação é tributada com alíquota reduzida em 50% (arts. 252 e 261 da LC 214), no pagamento da comissão. No fifty, cada corretor paga sobre a sua parte. Para o Simples Nacional, confirme a regra com o contador.
O valor de referência vai virar a base do IPTU ou do ITBI?
A LC 214 não diz isso. O valor de referência (art. 256) é uma estimativa de mercado divulgada no Sinter, usada como prova em arbitramento e como opção no redutor de ajuste. IPTU e ITBI seguem as leis municipais.
Danilo Luiz
Fundador da Viniun
Mais de 26 anos em marketing digital, 20 deles dedicados ao marketing imobiliário. Já treinou mais de 36 mil alunos, entre eles mais de mil corretores de imóveis — e, de tanto ouvir as dores do mercado, criou a Viniun.
Gostou? Receba os próximos no seu e-mail
O que muda na plataforma, explicado para quem usa, e ideias que dá para aplicar no mesmo dia em marketing, atendimento e gestão.
- No máximo 1 e-mail por semana
- Sem spam e sem repassar seus dados
- Cancele quando quiser, com um clique